Steuerprogression-Tabellen erstellen
Was versteht man unter Steuerprogression? Hier lassen sich zur Verdeutlichung Steuerprogression-Tabellen mit beliebigen Intervallschritten für die Einkommensteuer in Deutschland als PDF-Datei erstellen.
| |
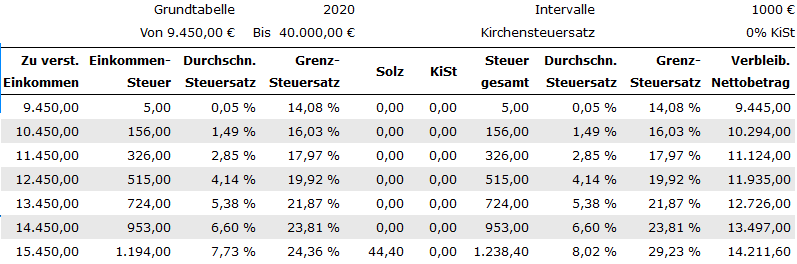
Mit einer Steuerprogression-Tabelle lässt sich der progressive Einkommensteuertarif in Deutschland veranschaulichen. Die Kenntnis über den progressiven Einkommensteuerverlauf in Deutschland ist wichtig, wenn man wissen möchte, wie ein Hinzuverdienst besteuert wird.
Eine besonders anschauliche Tabelle kann berechnet werden, wenn als Auswahl "Hinzuverdienst" ausgewählt wird. In der Tabelle wird dann schrittweise für jede Stufe die Besteuerung des Hinzuverdienstes ermittelt. In den progressiven Zonen des Einkommensteuertarifs wird in der Progressionstabelle eine schrittweise Erhöhung der Steuern für den selben Hinzuverdienst mit zunehmendem Einkommen sichtbar.
Steuerprogressionstabellen erstellen
Mit dem Rechner auf dieser Seite lassen sich Steuerprogression-Tabellen erstellen, in welchen der durchschnittliche Steuersatz und der Grenzsteuersatz zum zu versteuernden Einkommen errechnet wird. Als Eingabeparameter können auch Progressionseinkünfte berücksichtigt werden, welche die Steuersätze verändern. Als sogenannte Annexsteuern werden außerdem die Kirchensteuer und der Solidaritätszuschlag errechnet, welche die Abgabenlast erhöhen. Die Berechnungen erfolgen ohne Gewähr.
Zum Überblick ▲
Steuerprogression
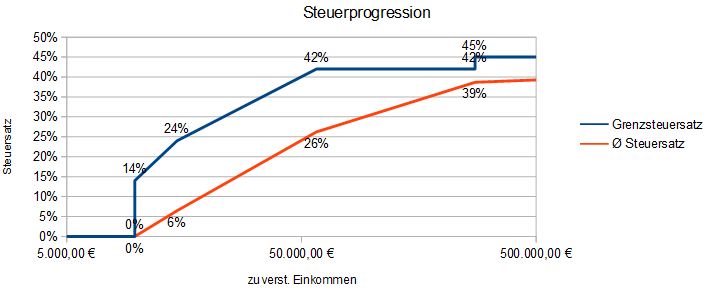
Ein progressiver Steuersatz liegt vor, wenn bei steigendem Einkommen der Grenzsteuersatz oder der durchschnittliche Steuersatz steigen. Ein Beispiel hierfür ist die Einkommensteuer in Deutschland, in welcher 2 Progressionszonen existieren. Der Einkomensteuertarif lässt sich entsprechend §32a EStG in 5 Tarifzonen aufteilen.
Als Tarifzone 1 wird der Einkommensbereich bis zum Grundfreibetrag (2026: 12.348 Euro) bezeichnet. Hier fällt nach dem Grundtarif keine Einkommensteuer an.
Die Einkommenbesteuerung erfolgt bei Einzelveranlagten in der Regel erst ab dem Grundfreibetrag in der Tarifzone 2 (1. Progressionszone). Der Eingangssteuersatz dieser Zone liegt aktuell bei 14%. Der Grenzsteuersatz steigt hier für jeden weiteren Euro relativ schnell bis auf ca. 24% an.
In der Tarifzone 3 (2. Progressionszone) ab 17.800 Euro (2026) steigt der Grenzsteuersatz langsamer auf bis 42% an.
In der Tarifzone 4 (2026: 69.880 Euro - 277.826 Euro) wird jeder Euro mit 42% (Spitzensteuersatz) versteuert.
Danach beginnt die Tarifzone 5 (Reichensteuer), in welcher jeder Euro mit 45% zu versteuern ist.
Wird für zusammenveranlagte Eheleute der Splittingtarif verwendet, verdoppeln sich die Tarifgrenzen entsprechend. Mit einer Steuerprogressionstabelle lässt sich die Steuerprogression in verständlicher Form veranschaulichen. Eine gute Beschreibung finden Sie auf der Seite zum Spitzensteuersatz. Hier erhalten Sie weitere Informationen zur Steuerprogression. Auf den folgenden Seiten wird der Unterschied zwischen Grundtabellen und Splittingtabellen erklärt.
| Tarifzone / Grenzsteuersatz | Grundtarif | Splittingtarif |
|---|---|---|
| Existenzminimum 0% | 0 Euro - 12.348 Euro | Bis 24.696 Euro |
| Progressionszone 1 14% - ca. 24% |
12.348 Euro - 17.800 Euro | 24.696 Euro - 35.600 Euro |
| Progressionszone 2 ca. 24% - 42% |
17.800 Euro - 69.880 Euro | 35.600 Euro - 139.760 Euro |
| Proportionalzone 1 42% | 69.880 Euro - 277.826 Euro | 139.760 Euro - 555.652 Euro |
| Proportionalzone 2 45% | Ab 277.826 Euro | Ab 555.652 Euro |
| Tarifzone / Grenzsteuersatz | Grundtarif | Splittingtarif |
|---|---|---|
| Existenzminimum 0% | 0 Euro - 12.096 Euro | Bis 24.192 Euro |
| Progressionszone 1 14% - ca. 24% |
12.096 Euro - 17.444 Euro | 24.192 Euro - 34.888 Euro |
| Progressionszone 2 ca. 24% - 42% |
17.444 Euro - 68.480 Euro | 34.888 Euro - 136.860 Euro |
| Proportionalzone 1 42% | 68.480 Euro - 277.826 Euro | 136.860 Euro - 555.652 Euro |
| Proportionalzone 2 45% | Ab 277.826 Euro | Ab 555.652 Euro |
| Tarifzone / Grenzsteuersatz | Grundtarif | Splittingtarif |
|---|---|---|
| Existenzminimum 0% | 0 Euro - 11.784 Euro | Bis 23.568 Euro |
| Progressionszone 1 14% - ca. 24% |
11.784 Euro - 17.006 Euro | 23.568 Euro - 34.012 Euro |
| Progressionszone 2 ca. 24% - 42% |
17.006 Euro - 66.480 Euro | 34.012 Euro - 132.960 Euro |
| Proportionalzone 1 42% | 66.480 Euro - 277.826 Euro | 132.960 Euro - 555.652 Euro |
| Proportionalzone 2 45% | Ab 277.826 Euro | Ab 555.652 Euro |
| Tarifzone / Grenzsteuersatz | Grundtarif | Splittingtarif |
|---|---|---|
| Existenzminimum 0% | 0 Euro - 10.908 Euro | Bis 21.816 Euro |
| Progressionszone 1 14% - ca. 24% |
10.908 Euro - 15.787 Euro | 21.816 Euro - 31.574 Euro |
| Progressionszone 2 ca. 24% - 42% |
15.787 Euro - 62.809 Euro | 31.574 Euro - 125.618 Euro |
| Proportionalzone 1 42% | 62.809 Euro - 277.826 Euro | 125.618 Euro - 555.652 Euro |
| Proportionalzone 2 45% | Ab 277.826 Euro | Ab 555.652 Euro |
Steuerprogression-Tabellen als PDF
Steuerprogressiontabelle 2025 Grundtarif Kirchensteuer 9%
Steuerprogressiontabelle 2025 Splittingtarif Kirchensteuer 9%
Steuerprogressiontabelle 2024 Grundtarif Kirchensteuer 9%
Steuerprogressiontabelle 2024 Splittingtarif Kirchensteuer 9%
Steuerprogressiontabelle 2023 Grundtarif Kirchensteuer 9%
Steuerprogressiontabelle 2023 Splittingtarif Kirchensteuer 9%
Beispiele zur Steuerprogession
Wenn Sie für 2025 eine Grund-Tabelle in 10.000-er Schritten (10.000 Euro-50.000 Euro) für die Besteuerung des Hinzuverdienstes erstellen, lässt sich die Steuerprogression gut veranschaulichen. Die ersten 10.000 Euro werden nicht versteuert, da das Einkommen unter dem Grundfreibetrag (12.096 Euro) liegt. Die nächsten 10.000 Euro werden mit 1.639 Euro besteuert. Die folgenden Einkommensintervalle mit 2.664 Euro, 3.017 Euro, 3.371 Euro usw.. Es wird daraus deutlich, dass höhere Einkommen wegen der Steuerprogression höher besteuert werden.
Beispiel Zusammenveranlagung: Ein Ehegatte hat in 2025 ein Einkommen von 60.000 Euro, der andere hat kein Einkommen (0 Euro). Versteuert der erste sein Einkommen allein (Einzelveranlagung), so zahlt er 14.415 Euro Steuern. Bei der Zusammenveranlagung wird das Einkommen beider addiert (0 Euro + 60.000 Euro) und dann so getan, als ob beide die Hälfte (30.000 Euro) an Einkommen haben. Die Einkommensteuer auf 30.000 Euro beträgt wegen der Steuerprogression nur 4.303 Euro. Es ergibt sich also für beide eine Steuer von insgesamt 8.606 Euro und damit eine Ersparnis von 5.809 Euro. Das liegt daran, dass das Einkommen in der Zone von 30.000 - 60.000 Euro mit 10.112 Euro anstatt nun lediglich mit 4.303 Euro besteuert wird. Insbesondere der steuerfreie Grundfreibetrag für den 2. Ehagatten wäre bei getrennter Veranlagung einfach ohne Auswirkung verfallen. Die Vorteile der Zusammenveranlagung ergeben sich also durch eine Milderung der Steuerprogression.
Zum Überblick ▲