Grundtabelle 2026, 2025 und 2024 + Rechner
Hier lassen sich Einkommensteuer-Grundtabellen oder Splittingtabellen mit individueller Online Berechnung von Einkommensteuer, Kirchensteuer, Solidaritätszuschlag, Steuersätzen und Progressionsvorbehalt berechnen.
|
|
Die Grundtabelle stellt eine Einkommensteuertabelle dar, welche nach dem Grundtarif (§32a (1) EStG ) für die Einzelveranlagung berechnet wird. Grundtabellen richten sich vorwiegend an Alleinstehende, da Verheiratete in der Regel eine günstigere Besteuerung nach dem Splittingverfahren erzielen. Zuweilen ist die getrennte Einzelveranlagung nach dem Grundtarif allerdings bei Verheirateten günstiger als nach dem Splittingtarif. Das kann etwa der Fall sein, falls ein Steuerpflichtiger über steuerliche Verluste verfügt oder Progressionseinkünfte den Steuersatz erhöhen. Verheiratete sollten daher gegebenenfalls beide Varianten im Blick haben und bei Verlustvorträgen bzw. -rückträgen auch die Auswirkungen auf weitere Steuerjahre berücksichtigen.
Der Grundtarif wird angewendet bei:
- Ledigen,
- dauernd getrennt lebende Ehegatten bzw. eingetragenen Lebenspartnern,
- Geschiedenen sowie
- Verwitweten ab Jahr zwei nach Tod des Ehegatten.
- Außerdem können auch Verheiratete sich für die Zusammenveranlagung entscheiden.
Steuertipp: Ein Versöhnungsversuch im Steuerjahr kann bei ansonsten getrennt lebenden Eheleuten ausreichen, um in den steuerlichen Genuss der Zusammenveranlagung zu kommen.
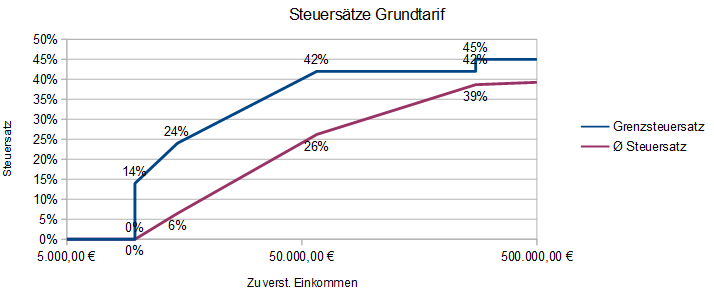
| Tarifzone | Einkommensbereich | Grenzsteuersatz |
|---|---|---|
| Nullzone | 0 Euro - 12.348 Euro | 0% |
| Progressionszone 1 | 12.348 Euro - 17.800 Euro | 14% - ca. 24% |
| Progressionszone 2 | 17.800 Euro - 69.880 Euro | ca. 24% - 42% |
| Proportionalzone 1 | 69.880 Euro - 277.826 Euro | 42% |
| Proportionalzone 2 | Ab 277.826 Euro | 45% |
Grundtabelle
Auf dieser Seite kann eine Grundtabelle für die Jahre 2010-2024, 2025 und 2026 mit individuellen Einstellungen erstellt werden. Die erstellten Einkommensteuer-Grundtabelen lassen sich außerdem im PDF-Format ausgeben. Die Einkommens- und Steuerwerte in der Grundtabelle beziehen sich auf das Steuerjahr. Unter Einkommen wird das so genannte zu versteuernde Einkommen verstanden, welches unter anderem den Abzug von Sonderausgaben, außergewöhnlichen Belastungen, Werbungskosten oder Betriebsausgaben beinhaltet. Berücksichtigt wird bei der Berechnung der Tabellen auch die Reichensteuer mit einem Grenzsteuersatz von 45%.
Für die Berechnungen durch den verwendeten Einkommensteuerrechner wird keine Gewähr übernommen.
Zum Überblick ▲
Grundtabelle - Splittingtabelle
|
|
Die Einkommensteuer für Verheiratete, welche zusammenveranlagt werden, richtet sich nach Splittingtarif gem. §32a (5) EStG und kann in einer weiteren Steuer-Tabelle (Splittingtabelle) abgelesen werden. Voraussetzungen für die Zusammenveranlagung sind neben einer rechtsgültigen Ehe die unbeschränkte Steuerpflicht sowie das nicht dauerhafte Getrenntleben beider Ehegatten.
Die Berechnung der Einkommensteuer für die Splittingtabelle nach dem Splittingverfahren erfolgt, indem im 1. Schritt das gemeinsam zu versteuernden Einkommens halbiert wird. Im 2. Schritt wird die Einkommensteuer für diese Hälfte in der Grundtablle abgelesen und verdoppelt.
Die Einkommensteuerbelastung bei der Zusammenveranlagung ist in der Regel geringer als die Additionen der entsprechenden Steuerbelastungen nach dem Grundtarif. Verdienen beide Ehegatten das Gleiche, ergibt sich kein Steuerunterschied zur Grundtabelle. Liegt das Einkommen eines Steuerpflichtigen allerding deutlich über dem des anderen, ergeben sich bei der Zusammenveranlagung steuermindernde Progressionseffekte. Der Steuervorteil bei Versteuerung nach der Splittingtabelle gegenüber der Grundtabelle kann in einer Ehegattensplitting-Steuertabelle verdeutlicht werden. Alle Berechnungen erfolgen ohne Gewähr.
Splittingtabellen und entsprechende Informationen sowie Splitting-Rechner finden Sie auf der Seite Splittingtabelle.info. Die steuerlichen Vorteile der Zusammenveranlagung können auf dieser Webseite zum Ehegattensplitting ermittelt werden. Die günstigste Steuerklasse für Arbeitnehmer lässt sich mit diesem Steuerklassenrechner ermitteln.
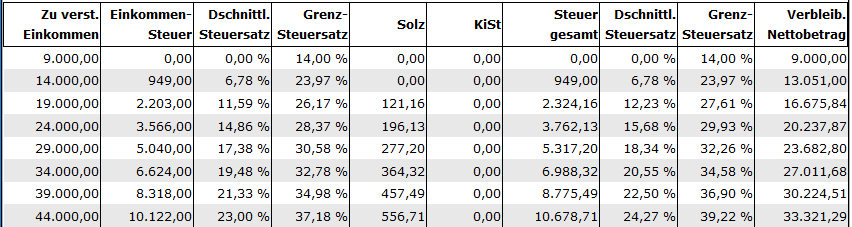
Lohntabellenerstellung
Während die Einkommensteuer vom Finanzamt nach Abgabe einer Steuererklärung in Abhängigkeit des zu versteuernden Einkommens entsprechend Grundtabelle oder Splittingtabelle festgesetzt wird, hat der Arbeitgeber die Lohnsteuer sofort vom Lohn abzuziehen und für seine Arbeitnehmer an das Finanzamt abzuführen. Die Einkommensteuererklärung ist nicht zu verwechseln mit dem Lohnsteuerjahresausgleich, welcher gegebenenfalls durch den Arbeitnehmer durchgeführt wird. Die Berechnung der Lohnsteuer hängt neben dem Einommen auch wesentlich von der Lohnsteuerklasse ab. Alleinstehende erhalten grundsätzlich die Steuerklasse 1 oder - im Fall von Alleinerziehenden - die Lohnsteuerklasse 2. Auf dieser Seite kann eine Lohnsteuertabelle erstellt werden. Auch hierfür erfolgen die Berechnungen ohne Gewähr.
Grundtabelle/Splittingtabelle im PDF-Format
Steuertabellen 2025
Steuertabelle 2025-Kirchensteuer 0%
Steuertabelle 2025-Kirchensteuer 8%
Steuertabelle 2025-Kirchensteuer 9%
Steuertabellen 2024
Steuertabelle 2024-Kirchensteuer 0%
Steuertabelle 2024-Kirchensteuer 8%
Steuertabelle 2024-Kirchensteuer 9%
Steuertabellen 2023
Steuertabelle 2023-Kirchensteuer 0%
Steuertabelle 2023-Kirchensteuer 8%
Steuertabelle 2023-Kirchensteuer 9%
Steuertabellen 2022
Steuertabelle 2022-Kirchensteuer 0%
Steuertabelle 2022-Kirchensteuer 8%
Steuertabelle 2022-Kirchensteuer 9%
Steuertabellen 2021
Steuertabelle 2021-Kirchensteuer 0%
Steuertabelle 2021-Kirchensteuer 8%
Steuertabelle 2021-Kirchensteuer 9%
Zum Überblick ▲